


Банкротство физических лиц: когда оно действительно помогает, а когда лучше искать другой вариант
Банкротство физического лица помогает, когда платить по долгам объективно невозможно, у человека нет ценного имущества и спорных сделок: тогда списываются кредиты, кредитные карты, микрозаймы и долги по распискам. Не списываются алименты, возмещение вреда и некоторые текущие платежи. Процедура может не подойти, если есть ипотека, дорогое имущество, бизнес, недавние продажи или дарение имущества родственникам. После банкротства 5 лет нужно сообщать о нём банкам при получении кредита и нельзя снова подать на собственное банкротство, а 3 года нельзя занимать должности в органах управления юрлица.
Обновлено: ноябрь 2026
Но важно понимать: банкротство физических лиц — это не универсальная кнопка «списать всё». В одних ситуациях процедура действительно помогает законно избавиться от долговой нагрузки. В других — может оказаться неподходящей или даже рискованной.
Поэтому перед подачей заявления важно не просто узнать стоимость банкротства, а понять: подходит ли эта процедура именно вам, какие долги можно списать, что будет с имуществом и какие последствия могут возникнуть после завершения дела.
Почему нельзя оценивать банкротство только по сумме долга
Но сумма задолженности — только один из факторов.
Два человека могут иметь одинаковый долг, например 800 000 рублей, но совершенно разные перспективы в процедуре.
У одного нет имущества, нет спорных сделок, доход снизился, платежи объективно стали неподъёмными. В такой ситуации банкротство через суд или банкротство через МФЦ может быть рабочим вариантом.
У другого есть автомобиль, доля в квартире, недавняя продажа имущества, ипотека, поручительство или долги, которые не списываются. Здесь решение уже нельзя принимать быстро. Сначала нужно разбирать документы и последствия.
Поэтому главный вопрос не в том, «можно ли подать на банкротство», а в том, какой результат человек получит после процедуры.
Простыми словами: что даёт банкротство
Но процедура работает не сама по себе.
Суд или МФЦ смотрят не только на наличие кредитов и просрочек. Значение имеют:
— причины появления долгов;
— текущий доход;
— имущество должника;
— сделки за последние годы;
— состав кредиторов;
— наличие ипотеки, автомобиля, долей, бизнеса;
— алименты и другие обязательства;
— исполнительные производства;
— поведение человека до и во время процедуры.
Именно поэтому банкротство и списание долгов нельзя считать одним и тем же.
Человека могут признать банкротом, но при недобросовестных действиях суд вправе не освободить его от обязательств. Например, если были скрыты доходы, имущество, сделки или выяснится, что кредиты оформлялись без намерения их возвращать.
Суд или МФЦ: какой вариант возможен
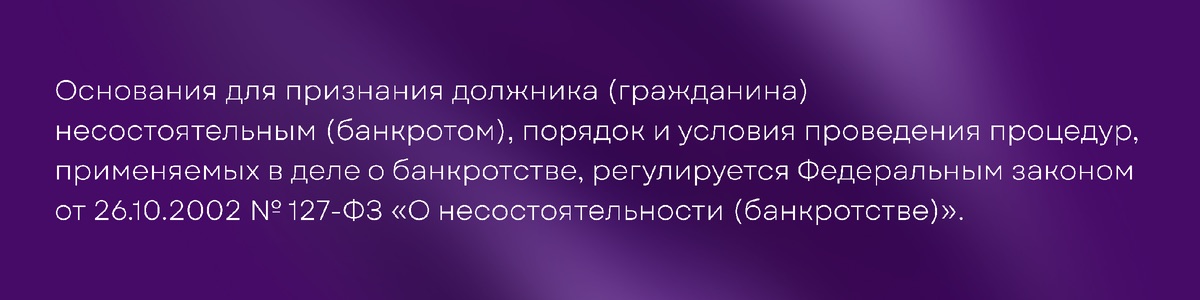
Первый вариант — внесудебное банкротство через МФЦ. Оно возможно при соблюдении условий, в том числе если сумма долгов составляет от 25 000 до 1 000 000 рублей.
Этот путь подходит не всем. Важны не только сумма задолженности, но и статус исполнительных производств, состав долгов и другие условия.
Второй вариант — судебное банкротство через арбитражный суд. Его чаще рассматривают, когда сумма долга больше, есть имущество, ипотека, споры с кредиторами или ситуация требует полноценного юридического сопровождения.
Поэтому перед выбором процедуры важно не ориентироваться только на рекламу. Сначала нужно понять, какой путь реально применим именно в вашей ситуации.
Что меняется после начала процедуры
Кредиторы уже не должны действовать так, будто каждый из них решает вопрос отдельно. Требования заявляются в рамках процедуры.
Для человека это означает, что он перестаёт ежедневно объяснять банкам, МФО и коллекторам, почему не может платить.
Кроме того, по большинству старых обязательств останавливается рост задолженности. Штрафы, пени и неустойки перестают начисляться в прежнем режиме, а требования фиксируются.
Это особенно важно при долгах в МФО. По микрозаймам сумма часто растёт очень быстро, и человек может платить, но не видеть реального уменьшения долга.
Если уже есть приставы, аресты карт и удержания из дохода, после введения процедуры взыскания по большинству старых долгов также переходят в порядок банкротства.
Для должника это может быть ощутимым облегчением.
Какие долги обычно можно списать
— потребительские кредиты;
— кредитные карты;
— микрозаймы;
— долги перед банками;
— задолженность перед МФО;
— расписки;
— часть коммунальных долгов;
— иные денежные обязательства.
Но важно понимать: не каждый долг исчезает после процедуры.
Есть обязательства, которые могут сохраниться. Например, некоторые текущие платежи, алименты, возмещение вреда и другие долги, которые не подлежат списанию по закону.
Поэтому перед банкротством нужно заранее составить полный список обязательств и понять, какие из них реально будут списаны, а какие останутся.
Иначе можно пройти процедуру и только потом узнать, что часть долгов всё равно нужно платить.
В чём неудобства банкротства
Во время судебной процедуры человек не распоряжается доходами так свободно, как раньше. Счета, поступления и расходы контролируются в рамках дела. Обычно должнику выделяется сумма на жизнь, а остальные средства учитываются в процедуре.
Также нельзя свободно продавать, дарить или переоформлять имущество. Машина, квартира, доля, дача, земельный участок и другие активы требуют отдельного анализа.
Если перед банкротством были сделки с имуществом, их могут проверить. А если сделка выглядит подозрительно, кредиторы или финансовый управляющий могут поставить вопрос об оспаривании.
Поэтому любые советы вроде «перепишите имущество на родственников и потом подавайте на банкротство» — опасны. Такие действия могут ухудшить положение и повлиять на списание долгов.
Что может произойти с имуществом
Здесь нет одного ответа для всех.
В процедуре могут реализовать автомобиль, вторую квартиру, земельный участок, дачу, дорогостоящее имущество, доли в недвижимости и другие активы.
Но это не означает, что у человека забирают всё.
Как правило, сохраняются личные вещи, предметы обычной домашней обстановки, имущество первой необходимости, а также единственное жильё, если оно не находится в ипотеке и нет отдельных правовых рисков.
Отдельного внимания требуют:
— ипотечная квартира;
— автомобиль, который нужен для работы;
— имущество супругов;
— доли в недвижимости;
— сделки с родственниками;
— имущество, купленное или проданное незадолго до банкротства.
Именно поэтому перед процедурой важно заранее понять, что можно сохранить, а какое имущество может попасть в реализацию.
Сколько длится банкротство
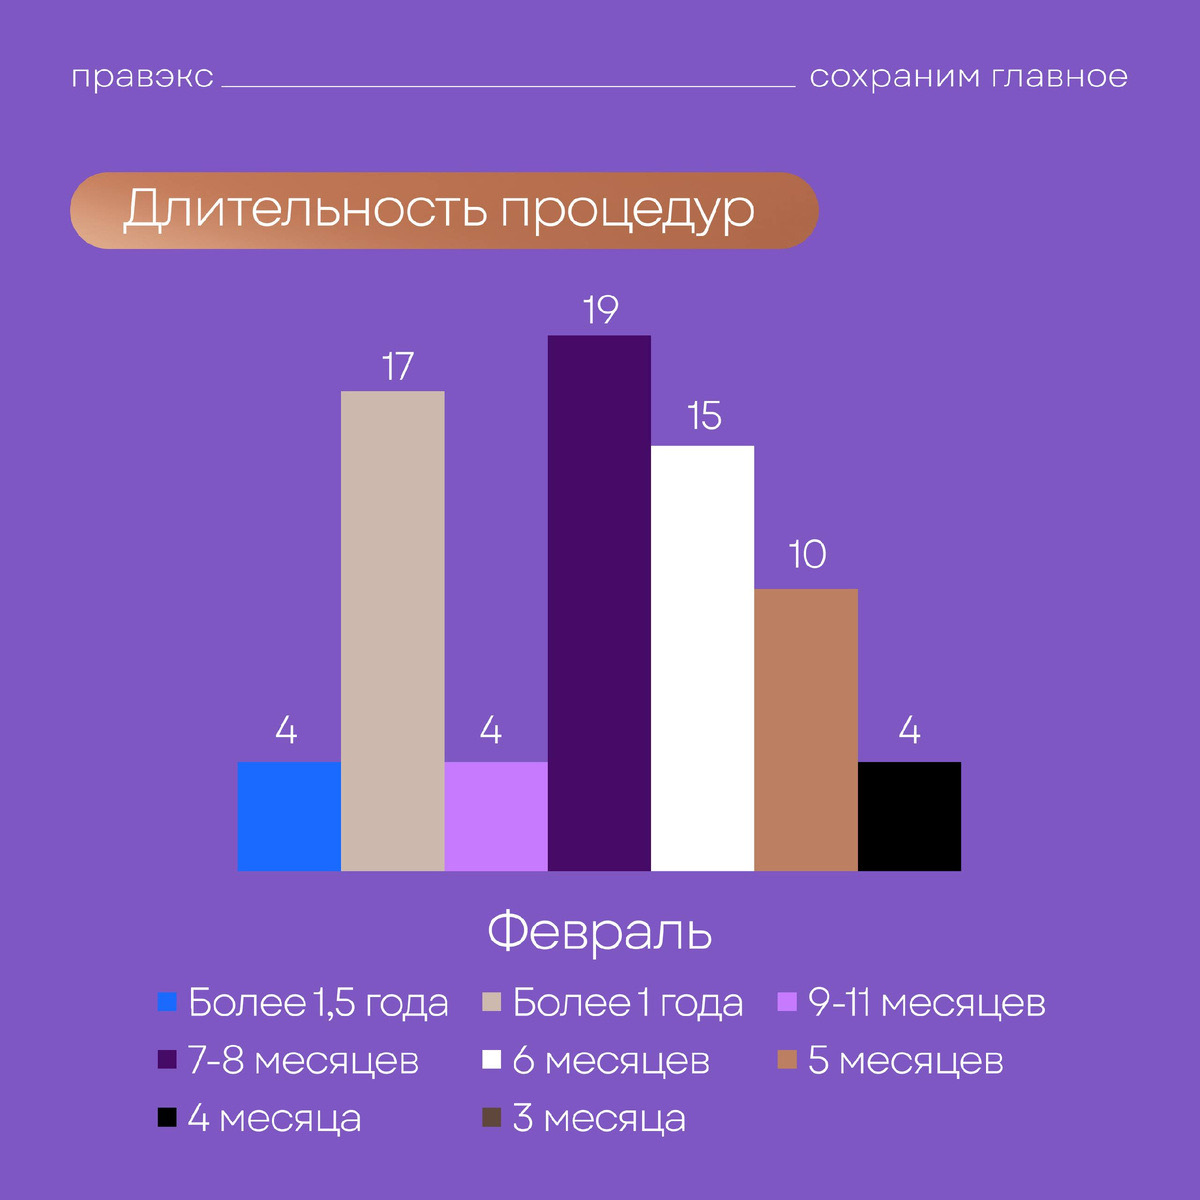
Судебная процедура занимает месяцы. Срок зависит от ситуации: есть ли имущество, споры с кредиторами, ипотека, наследство, сделки за последние годы, доли, бизнес или другие обстоятельства.
По нашей практике, в среднем процедура банкротства с моей командой занимает 7–8 месяцев.
Если дело простое, срок может быть ближе к минимальному. Если есть споры или имущество, процедура может идти дольше.
Это нормально для судебного банкротства, и к этому лучше быть готовым заранее.
Какие последствия будут после завершения процедуры
Но некоторые ограничения есть.
В течение 5 лет при обращении за кредитом нужно сообщать банку, что вы проходили процедуру банкротства.
В течение 5 лет нельзя снова инициировать собственное банкротство.
В течение 3 лет после завершения процедуры нельзя занимать должности в органах управления юридического лица.
Для банков, МФО, страховых и других финансовых организаций ограничения могут быть более длительными. Эти последствия предусмотрены ст. 213.30 Закона о банкротстве.
Если сказать проще: банкротство не закрывает человеку нормальную жизнь, но определённые правила после процедуры соблюдать нужно.
Частые страхи о банкротстве
«После банкротства нельзя выезжать за границу»
Постоянного запрета нет. Временное ограничение может быть введено во время процедуры, но это не происходит автоматически в каждом деле.
«После банкротства нельзя официально работать»
Можно. Работа по трудовому договору не запрещена.
«После банкротства заберут всё имущество»
Нет. Но имущество нужно анализировать до подачи заявления, потому что часть активов действительно может быть реализована.
«Родственники будут платить мои долги»
Обычно нет. Но если были созаёмщики, поручители, совместные кредиты, общее имущество супругов или спорные переводы, это нужно разбирать отдельно.
Когда банкротство может не подойти
— есть дорогое имущество, которое важно сохранить;
— недавно продавалась квартира, машина или доля;
— имущество дарили родственникам;
— есть ипотека;
— есть бизнес или доли в компаниях;
— оформлялись крупные кредиты незадолго до процедуры;
— есть алименты или другие долги, которые не списываются;
— были переводы денег близким людям;
— нет полной информации по кредиторам и исполнительным производствам.
Это не значит, что банкротство точно невозможно.
Это значит, что сначала нужно провести юридический анализ и понять, какие риски есть именно в вашей ситуации.
Как мы подходим к работе
Мы изучаем всю картину: кредиты, микрозаймы, кредиторов, доходы, имущество, сделки, исполнительные производства, ипотеку, автомобиль, доли, семейное положение и возможные риски.
Нам важно заранее понять, какой вариант действительно подходит человеку.
Иногда это судебное банкротство через арбитражный суд.
Иногда — списание долгов через МФЦ.
Иногда — реструктуризация долгов через суд.
А иногда сначала нужно выбрать другой способ урегулирования задолженности, чтобы не создать дополнительных проблем.
Мы не продаём банкротство всем подряд. Наша задача — подобрать решение под конкретную ситуацию и заранее объяснить последствия.
Если хотите понять, что применимо именно в вашем случае, вы можете пройти короткий тест и оставить заявку.
Мы внимательно разберём вашу ситуацию и подскажем, как лучше действовать дальше.
Частые вопросы
Какие последствия у банкротства физического лица?
В течение 5 лет при обращении за кредитом нужно сообщать банку о банкротстве, и в эти же 5 лет нельзя снова подать на собственное банкротство. 3 года после процедуры нельзя занимать должности в органах управления юридического лица, для банков, МФО и страховых компаний ограничения дольше. Эти последствия предусмотрены ст. 213.30 Закона о банкротстве. Работать, получать зарплату, пользоваться картами и покупать имущество после банкротства можно.
Можно ли списать долги по микрозаймам через банкротство?
Да. Через банкротство чаще всего списывают потребительские кредиты, кредитные карты, микрозаймы, долги перед МФО и по распискам. После введения процедуры штрафы и пени по таким долгам перестают начисляться в прежнем режиме, что особенно важно при быстро растущих долгах в МФО.
Можно ли обанкротиться, если есть официальная работа?
Да. Официальная работа не мешает банкротству и не запрещена после него. Во время судебной процедуры должнику выделяют сумму на жизнь, а остальной доход учитывается в деле.
Сколько длится банкротство физического лица через суд?
Судебная процедура занимает несколько месяцев. По практике ПРАВЭКС, в среднем банкротство длится 7–8 месяцев. Простые дела проходят быстрее, а при спорах с кредиторами, имуществе или ипотеке процедура может идти дольше.
Что лучше: банкротство через суд или через МФЦ?
Внесудебное банкротство через МФЦ возможно при долге от 25 000 до 1 000 000 рублей и соблюдении других условий, в том числе по исполнительным производствам. Судебное банкротство выбирают при большем долге, наличии имущества, ипотеки или споров с кредиторами. Какой путь подходит, зависит от конкретной ситуации.
Когда банкротство может не подойти?
Когда есть дорогое имущество, которое важно сохранить, ипотека, бизнес или доли в компаниях, недавние продажи или дарение имущества родственникам, крупные кредиты незадолго до процедуры или долги, которые не списываются. В таких случаях сначала нужен юридический анализ. Юристы ПРАВЭКС делают его бесплатно: компания работает более 16 лет, в 12 городах России, и завершила более 6 900 дел.