


Банкротство прошло, но долги не исчезли: какие обязательства могут остаться после процедуры
Один из частых вопросов перед банкротством звучит так: какие долги действительно списываются, а какие могут сохраниться даже после завершения процедуры?
Многие считают, что после решения суда или окончания банкротства через МФЦ вопрос с долгами закрывается полностью. Но на практике бывают ситуации, когда процедура уже завершена, а часть обязательств всё равно остаётся.
Иногда человек узнаёт об этом только после банкротства. И проблема чаще не в самом законе, а в деталях процедуры, которые важно понимать заранее.
Многие считают, что после решения суда или окончания банкротства через МФЦ вопрос с долгами закрывается полностью. Но на практике бывают ситуации, когда процедура уже завершена, а часть обязательств всё равно остаётся.
Иногда человек узнаёт об этом только после банкротства. И проблема чаще не в самом законе, а в деталях процедуры, которые важно понимать заранее.
Судебное и внесудебное банкротство: в чём важная разница
Прежде чем говорить о долгах, которые списываются или остаются, важно разделить два варианта процедуры.
Путаница часто возникает именно здесь.
Банкротство физических лиц может проходить:
— через МФЦ;
— через арбитражный суд.
И последствия по долгам в этих процедурах могут отличаться.
Путаница часто возникает именно здесь.
Банкротство физических лиц может проходить:
— через МФЦ;
— через арбитражный суд.
И последствия по долгам в этих процедурах могут отличаться.
Внесудебное банкротство через МФЦ
Внесудебное банкротство через МФЦ возможно, если сумма задолженности составляет от 25 000 до 1 000 000 рублей.
Главная особенность этой процедуры — большое значение имеет список долгов, который человек указывает в заявлении.
Если объяснять простыми словами, при банкротстве через МФЦ списываются именно те долги, которые были внесены в заявление.
Если какой-то кредит, микрозайм, задолженность перед банком, МФО или другой обязательный платёж не указать, он может сохраниться.
В результате может возникнуть неприятная ситуация: банкротство завершилось, а часть долгов осталась.
Именно поэтому перед внесудебным банкротством важно не просто подать заявление, а заранее проверить все обязательства: кредиты, займы, исполнительные производства, долги по коммунальным платежам, штрафы, налоги и другие задолженности.
В этой процедуре много нюансов, о которых лучше знать заранее. Если тема будет интересна, отдельно разберу банкротство через МФЦ подробнее.
Главная особенность этой процедуры — большое значение имеет список долгов, который человек указывает в заявлении.
Если объяснять простыми словами, при банкротстве через МФЦ списываются именно те долги, которые были внесены в заявление.
Если какой-то кредит, микрозайм, задолженность перед банком, МФО или другой обязательный платёж не указать, он может сохраниться.
В результате может возникнуть неприятная ситуация: банкротство завершилось, а часть долгов осталась.
Именно поэтому перед внесудебным банкротством важно не просто подать заявление, а заранее проверить все обязательства: кредиты, займы, исполнительные производства, долги по коммунальным платежам, штрафы, налоги и другие задолженности.
В этой процедуре много нюансов, о которых лучше знать заранее. Если тема будет интересна, отдельно разберу банкротство через МФЦ подробнее.
Судебное банкротство через суд
Судебное банкротство проходит через арбитражный суд. Обычно этот вариант рассматривают, если сумма долгов составляет от 500 000 рублей и выше.
В судебной процедуре оценивается вся финансовая ситуация должника, а не только тот список долгов, который человек указал самостоятельно.
Если говорить просто, банкротство через суд распространяется на имеющиеся обязательства, в том числе на долги перед кредиторами, которые не заявили свои требования вовремя.
Но важно понимать: даже судебное банкротство не означает, что абсолютно все обязательства исчезнут.
Есть долги, которые не списываются ни через суд, ни через МФЦ. Именно о них важно знать до начала процедуры, чтобы не было ложных ожиданий.
Если говорить просто, банкротство через суд распространяется на имеющиеся обязательства, в том числе на долги перед кредиторами, которые не заявили свои требования вовремя.
Но важно понимать: даже судебное банкротство не означает, что абсолютно все обязательства исчезнут.
Есть долги, которые не списываются ни через суд, ни через МФЦ. Именно о них важно знать до начала процедуры, чтобы не было ложных ожиданий.
Какие долги могут не списать после банкротства
Как основатель юридической компании ПРАВЭКС, я всегда советую начинать не с вопроса: «Можно ли мне списать долги?»
Правильнее сначала разобраться глубже:
какие именно долги можно списать, а какие обязательства могут остаться после банкротства.
Такой подход помогает принять решение спокойно, без иллюзий и неприятных сюрпризов после процедуры.
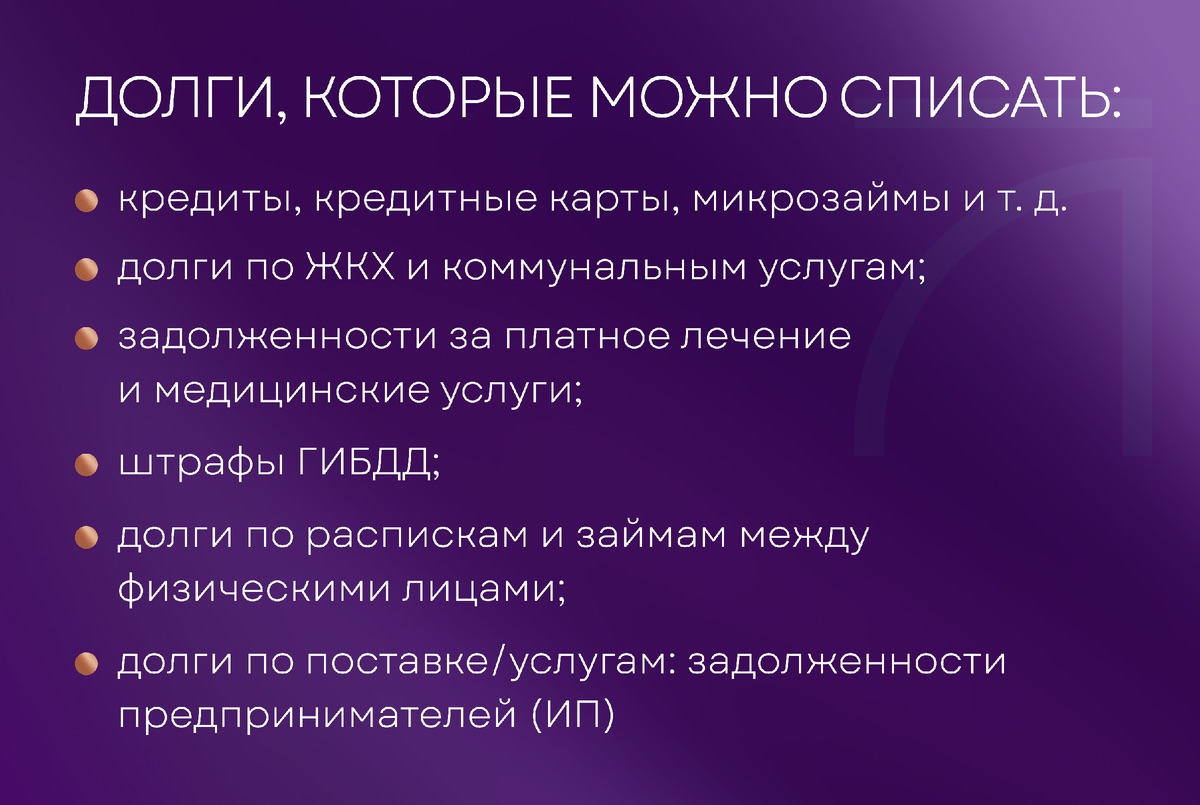
Специально для вас я собрала в формате фото основной список обязательств, которые не списываются ни при судебном банкротстве, ни при внесудебном банкротстве через МФЦ.
Правильнее сначала разобраться глубже:
какие именно долги можно списать, а какие обязательства могут остаться после банкротства.
Такой подход помогает принять решение спокойно, без иллюзий и неприятных сюрпризов после процедуры.
Специально для вас я собрала в формате фото основной список обязательств, которые не списываются ни при судебном банкротстве, ни при внесудебном банкротстве через МФЦ.
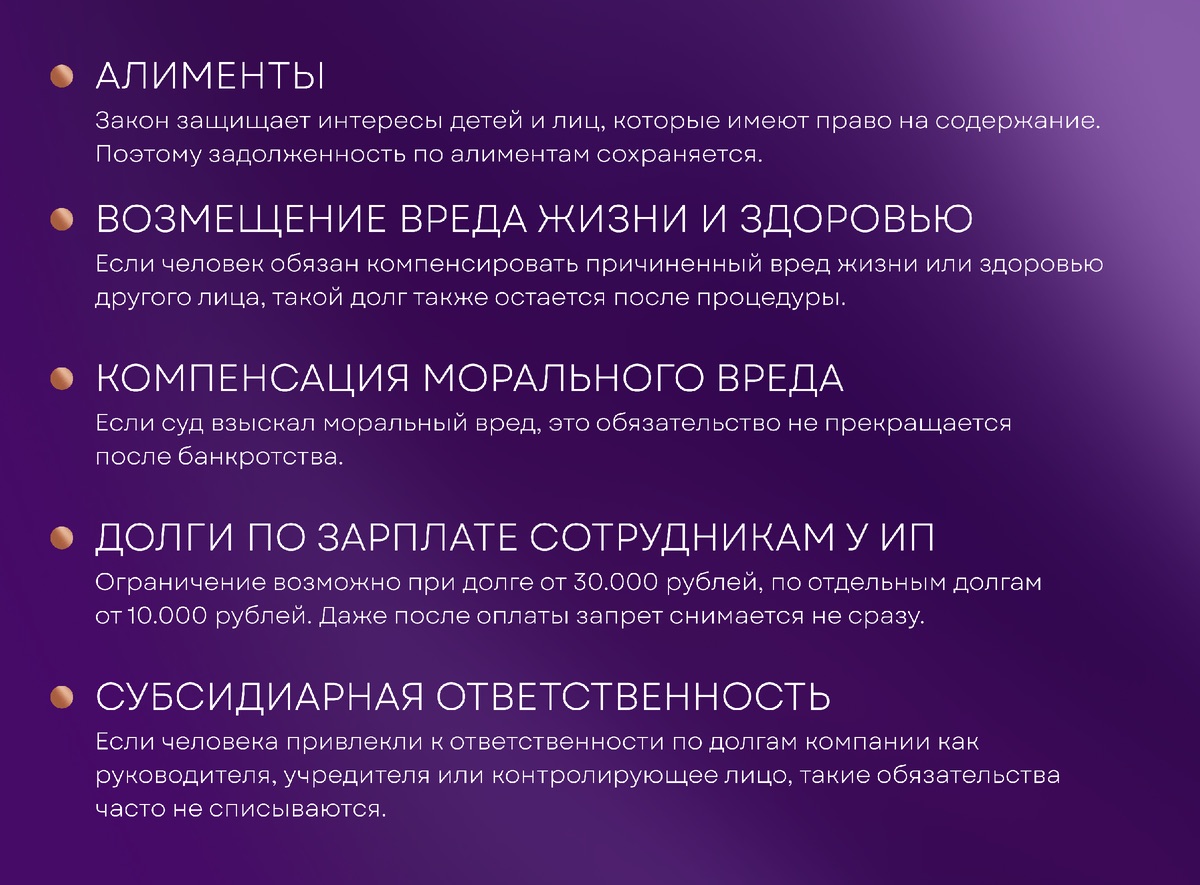
Но есть ещё два важных момента, о которых часто забывают. Именно они могут стать причиной того, что после банкротства у человека остаются долги.
Речь идёт о текущих платежах и недобросовестных действиях должника.
Речь идёт о текущих платежах и недобросовестных действиях должника.
Текущие платежи после начала банкротства
Текущие платежи — это обязательства, которые появились уже после подачи заявления на банкротство.
Это может быть заявление в арбитражный суд или заявление на внесудебное банкротство через МФЦ.
К текущим платежам могут относиться:
— новая задолженность по коммунальным услугам;
— налоги, начисленные после начала процедуры;
— новые штрафы;
— обязательные платежи, которые возникли уже во время банкротства;
— иные долги, появившиеся после запуска процедуры.
Если объяснять проще, банкротство помогает решить вопрос со старыми долгами. Но новые обязательства, которые возникли уже после начала процедуры, оплачивать всё равно придётся.
Это важно понимать заранее, особенно если процедура длится несколько месяцев.
Это может быть заявление в арбитражный суд или заявление на внесудебное банкротство через МФЦ.
К текущим платежам могут относиться:
— новая задолженность по коммунальным услугам;
— налоги, начисленные после начала процедуры;
— новые штрафы;
— обязательные платежи, которые возникли уже во время банкротства;
— иные долги, появившиеся после запуска процедуры.
Если объяснять проще, банкротство помогает решить вопрос со старыми долгами. Но новые обязательства, которые возникли уже после начала процедуры, оплачивать всё равно придётся.
Это важно понимать заранее, особенно если процедура длится несколько месяцев.
Недобросовестные действия должника
Это второй важный риск, который нельзя недооценивать.
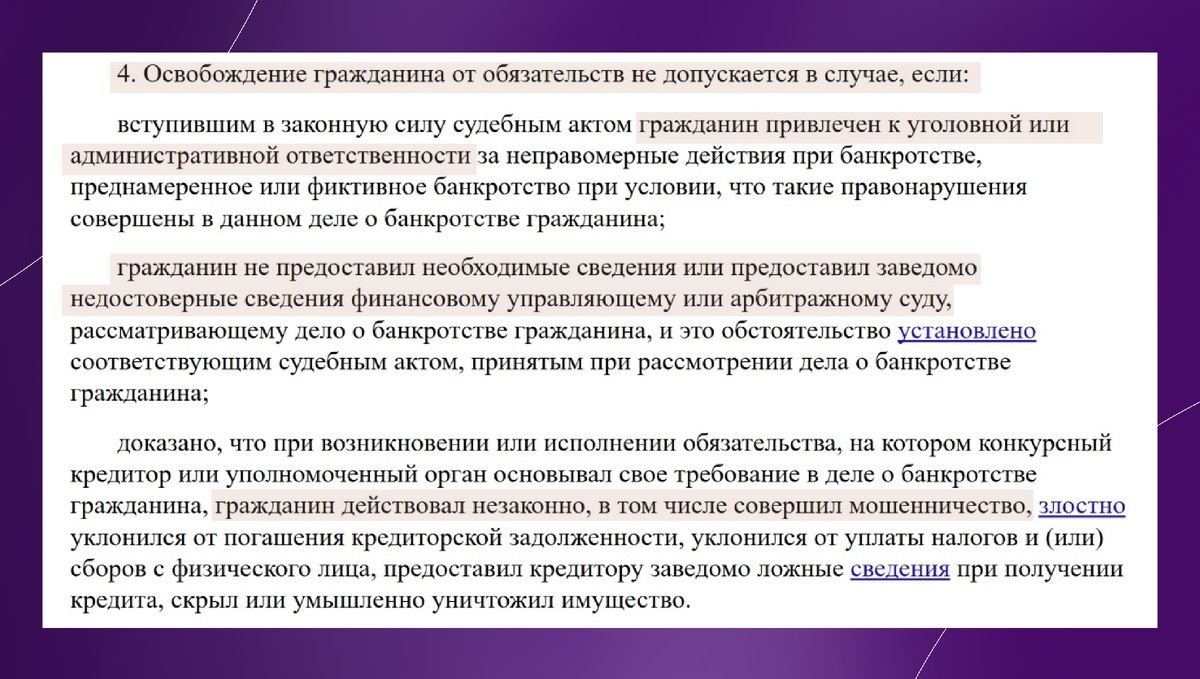
Если во время процедуры суд установит, что должник скрывал имущество, выводил активы, совершал фиктивные сделки, предоставлял ложные сведения о доходах или действовал недобросовестно при получении кредитов, в списании долгов могут отказать.
То есть банкротство может формально пройти, но освобождения от обязательств человек не получит.
На практике такие ситуации часто возникают после сомнительных советов.
Если во время процедуры суд установит, что должник скрывал имущество, выводил активы, совершал фиктивные сделки, предоставлял ложные сведения о доходах или действовал недобросовестно при получении кредитов, в списании долгов могут отказать.
То есть банкротство может формально пройти, но освобождения от обязательств человек не получит.
На практике такие ситуации часто возникают после сомнительных советов.
Например, человеку предлагают:
— срочно переписать квартиру на родственника;
— подарить автомобиль близкому человеку;
— снять деньги со счетов;
— скрыть имущество;
— не указывать часть доходов;
— умолчать о сделках;
— предоставить неполные сведения в документах.
Если вам дают такие рекомендации, это серьёзный сигнал остановиться и перепроверить ситуацию у специалистов.
Правовая основа здесь отражена в п. 4 ст. 213.28 Закона №127-ФЗ.
Именно недобросовестные действия часто создают самые серьёзные проблемы в судебном банкротстве.
Банкротство физических лиц должно проходить законно и прозрачно. Попытка обойти правила может привести не к списанию долгов, а к отказу в освобождении от обязательств.
По моему мнению, безопаснее сразу идти по понятному и законному пути, чем потом исправлять последствия ошибок, допущенных до или во время процедуры.
— срочно переписать квартиру на родственника;
— подарить автомобиль близкому человеку;
— снять деньги со счетов;
— скрыть имущество;
— не указывать часть доходов;
— умолчать о сделках;
— предоставить неполные сведения в документах.
Если вам дают такие рекомендации, это серьёзный сигнал остановиться и перепроверить ситуацию у специалистов.
Правовая основа здесь отражена в п. 4 ст. 213.28 Закона №127-ФЗ.
Именно недобросовестные действия часто создают самые серьёзные проблемы в судебном банкротстве.
Банкротство физических лиц должно проходить законно и прозрачно. Попытка обойти правила может привести не к списанию долгов, а к отказу в освобождении от обязательств.
По моему мнению, безопаснее сразу идти по понятному и законному пути, чем потом исправлять последствия ошибок, допущенных до или во время процедуры.
Что важно проверить перед списанием долгов
Если вы оказались в сложной финансовой ситуации, не стоит торопиться с подачей заявления.
Перед банкротством важно спокойно разобрать несколько вопросов.
Важно понять, какие долги относятся к списываемым, а какие могут сохраниться после процедуры.
Сюда входят кредиты, микрозаймы, долги перед банками, задолженность перед МФО, исполнительные производства, коммунальные платежи, налоги, штрафы и другие обязательства.
Без такого анализа человек может начать процедуру с неправильными ожиданиями.
К таким обстоятельствам могут относиться:
— продажа имущества перед процедурой;
— дарение квартиры, автомобиля или доли в недвижимости;
— крупные переводы денег;
— снятие средств со счетов;
— оформление новых кредитов незадолго до банкротства;
— недостоверные сведения в документах;
— сокрытие доходов или имущества.
Такие детали могут повлиять на итог процедуры. Поэтому их лучше выявить до подачи заявления, а не тогда, когда дело уже рассматривается в суде.
Отдельного внимания требуют:
— квартира;
— ипотечное жильё;
— автомобиль;
— доля в недвижимости;
— земельный участок;
— деньги на счетах;
— имущество супругов;
— имущество, которое было продано или подарено ранее.
Не всё имущество обязательно продаётся в банкротстве. Но и не всё можно сохранить без анализа.
Поэтому до начала процедуры важно понять, какое имущество защищено, а какое может быть реализовано.
В одной ситуации оптимальным вариантом может быть внесудебное банкротство через МФЦ.
В другой — судебное банкротство физического лица через арбитражный суд.
В третьей — реструктуризация долгов с посильным графиком платежей.
Иногда банкротство действительно помогает законно списать долги. А иногда сначала нужно рассмотреть другие варианты, чтобы не ухудшить положение.
Универсальной схемы здесь нет. Решение зависит от суммы долга, доходов, имущества, кредиторов, просрочек, исполнительных производств и личных обстоятельств человека.
Понимаю, что разобраться в таких вопросах сложно самостоятельно, особенно когда на кону ваше финансовое будущее. В таких ситуациях важно, чтобы с вами работали специалисты, которые помогут учесть все детали и избежать ошибок.
В ПРАВЭКС мы так и делаем. Мы изучаем документы, оцениваем важные обстоятельства и только после этого честно объясняем, какой вариант вам подходит, какие будут последствия и на что стоит обратить внимание.
Для нас важно, чтобы вы принимали решение, понимая свою ситуацию полностью, а не опираясь на общие советы или чужой опыт. После этого вы самостоятельно решаете, подходит ли вам этот путь.
Вы можете записаться на бесплатную консультацию к моим юристам. Они разберут вашу ситуацию, ответят на вопросы и подскажут, какой вариант решения подходит именно вам.
Оставьте заявку на сайте или позвоните моей команде дежурных юристов в рабочее время по телефону +7 969 818-44-90.
Перед банкротством важно спокойно разобрать несколько вопросов.
- Какие долги можно списать именно в вашем случае
Важно понять, какие долги относятся к списываемым, а какие могут сохраниться после процедуры.
Сюда входят кредиты, микрозаймы, долги перед банками, задолженность перед МФО, исполнительные производства, коммунальные платежи, налоги, штрафы и другие обязательства.
Без такого анализа человек может начать процедуру с неправильными ожиданиями.
- Есть ли риски отказа в списании долгов
К таким обстоятельствам могут относиться:
— продажа имущества перед процедурой;
— дарение квартиры, автомобиля или доли в недвижимости;
— крупные переводы денег;
— снятие средств со счетов;
— оформление новых кредитов незадолго до банкротства;
— недостоверные сведения в документах;
— сокрытие доходов или имущества.
Такие детали могут повлиять на итог процедуры. Поэтому их лучше выявить до подачи заявления, а не тогда, когда дело уже рассматривается в суде.
- Есть ли имущество, которое требует отдельного анализа
Отдельного внимания требуют:
— квартира;
— ипотечное жильё;
— автомобиль;
— доля в недвижимости;
— земельный участок;
— деньги на счетах;
— имущество супругов;
— имущество, которое было продано или подарено ранее.
Не всё имущество обязательно продаётся в банкротстве. Но и не всё можно сохранить без анализа.
Поэтому до начала процедуры важно понять, какое имущество защищено, а какое может быть реализовано.
- Какой вариант решения подходит именно вам
В одной ситуации оптимальным вариантом может быть внесудебное банкротство через МФЦ.
В другой — судебное банкротство физического лица через арбитражный суд.
В третьей — реструктуризация долгов с посильным графиком платежей.
Иногда банкротство действительно помогает законно списать долги. А иногда сначала нужно рассмотреть другие варианты, чтобы не ухудшить положение.
Универсальной схемы здесь нет. Решение зависит от суммы долга, доходов, имущества, кредиторов, просрочек, исполнительных производств и личных обстоятельств человека.
Понимаю, что разобраться в таких вопросах сложно самостоятельно, особенно когда на кону ваше финансовое будущее. В таких ситуациях важно, чтобы с вами работали специалисты, которые помогут учесть все детали и избежать ошибок.
В ПРАВЭКС мы так и делаем. Мы изучаем документы, оцениваем важные обстоятельства и только после этого честно объясняем, какой вариант вам подходит, какие будут последствия и на что стоит обратить внимание.
Для нас важно, чтобы вы принимали решение, понимая свою ситуацию полностью, а не опираясь на общие советы или чужой опыт. После этого вы самостоятельно решаете, подходит ли вам этот путь.
Вы можете записаться на бесплатную консультацию к моим юристам. Они разберут вашу ситуацию, ответят на вопросы и подскажут, какой вариант решения подходит именно вам.
Оставьте заявку на сайте или позвоните моей команде дежурных юристов в рабочее время по телефону +7 969 818-44-90.